
Кредитная история
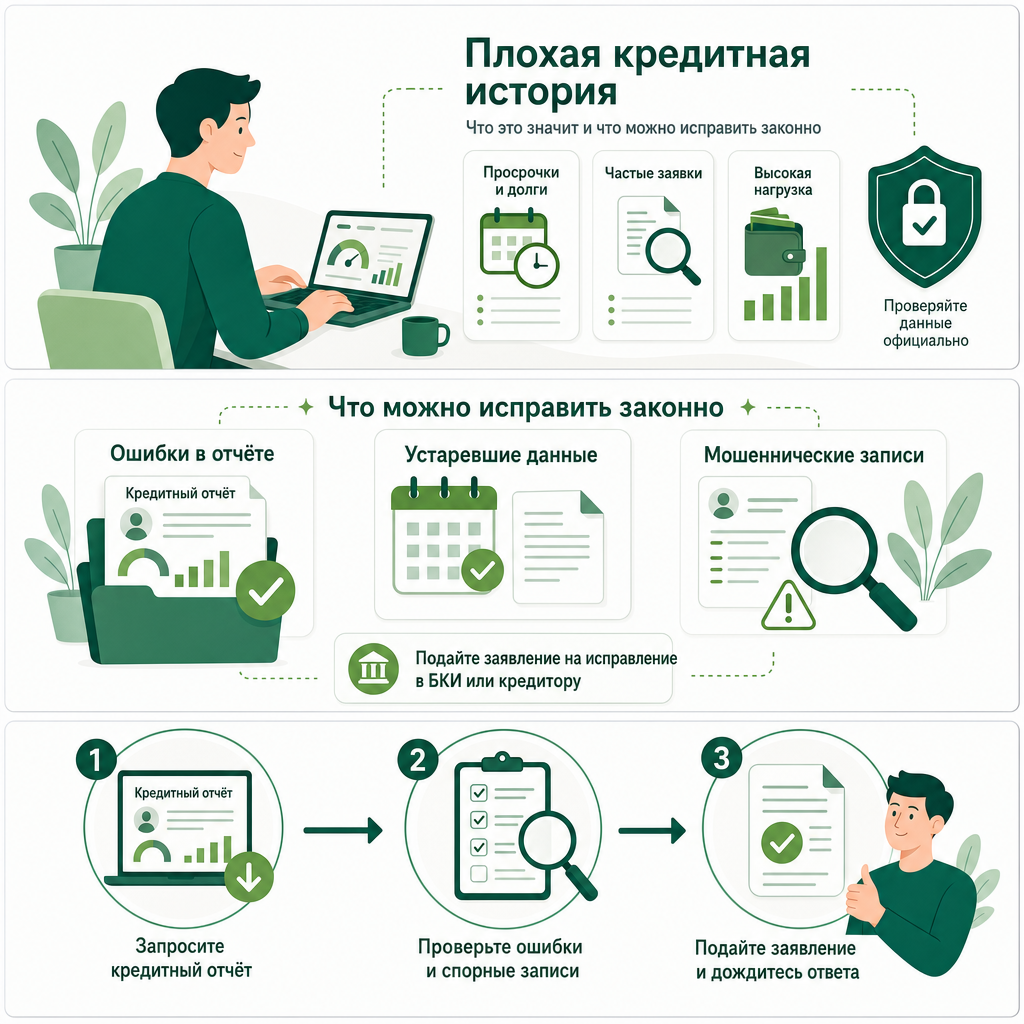
Плохая кредитная история: что это значит и что можно исправить законно
«У меня плохая кредитная история» — так часто объясняют отказ банка. Но за этой фразой могут стоять разные ситуации: реальная просрочка, ошибка кредитора или сочетание высокой нагрузки и частых заявок. Действия в этих случаях будут разными.
Что обычно называют плохой историей
В бытовом смысле это сведения, которые могут насторожить кредитора: нарушения графика платежей, проблемные обязательства, большое число недавних обращений. Однако отказ не доказывает, что в отчёте обязательно есть ошибка.
Банк оценивает человека по собственным правилам. Кредитная история — часть этой оценки, наряду с доходом, нагрузкой и другими обстоятельствами. Поэтому один и тот же отчёт не означает одинаковый ответ всех банков.
Ситуация 1. В отчёте есть ошибка
Например, вы видите чужой договор, неверную сумму или просрочку, хотя платёж был внесён вовремя. Здесь задача — не скрыть неудобный факт, а привести сведения в соответствие с документами.
Сохраните отчёт, найдите договор и соберите подтверждения. Оспорить запись можно через бюро или напрямую у источника сведений. В обращении важно указать, какое поле неверно и какое исправление вы просите внести.
Источник: Банк России: оспаривание кредитной истории
Ситуация 2. Просрочка была на самом деле
Достоверное нарушение нельзя удалить только потому, что оно мешает получить новый кредит. Погашение долга меняет состояние обязательства, но не превращает прошлую просрочку в своевременный платёж.
Не стоит покупать обещание «чистой истории за несколько дней». Сначала уточните, какие конкретно сведения исполнитель считает неверными и на какие документы он опирается. Если основания для спора нет, полезнее обсуждать финансовую нагрузку и дальнейший план, а не удаление фактов.
Ситуация 3. Нужен план дальнейших действий
Начните с перечня обязательств и бюджета: сколько требуется на платежи и обязательные расходы, какой доход устойчив. Не оформляйте новый заём только ради обещанного роста рейтинга — он создаёт реальную обязанность вернуть деньги.
Если платить по графику трудно, обсудите с кредитором доступные варианты изменения условий. Не прекращайте платежи ради гипотетического улучшения истории. У каждого решения есть условия и последствия, которые нужно оценивать по вашим документам.
Отдельный случай: данные после банкротства
Завершение процедуры не означает, что история исчезает. Если статус обязательства не соответствует судебному акту, нужно проверить содержание акта, дату обновления и основание записи. Корректировка статуса и удаление достоверной информации о прошлом — разные задачи.
Учебный пример: человек завершил процедуру, но видит прежний статус долга и получает отказы. Сначала проверяют отчёты и документы. Даже если расхождение исправят, нельзя утверждать, что именно оно было единственной причиной отказа.
С чего начать сегодня
Результат первого разбора — понимание своей ситуации. Оно полезнее универсального обещания повысить рейтинг на определённое число баллов.
- Получите отчёты из всех БКИ, где хранится ваша история.
- Разделите записи на понятные, ошибочные и требующие уточнения.
- Подберите подтверждение к каждому спорному факту.
- Составьте реалистичный план платежей и отложите необдуманные заявки.
Вопросы и ответы
Можно ли полностью очистить кредитную историю?
Нельзя обещать удаление всех достоверных сведений. Законная работа связана с конкретными ошибками и основаниями их исправления.
После исправления банк одобрит кредит?
Не обязательно. Исправление делает данные точнее, но решение принимает банк с учётом собственной оценки.
От информации к плану
Нужен разбор вашей ситуации?
Начните с бесплатного первичного знакомства. Следующий диагностический этап — чек-ап финансового профиля за 5 000 ₽. Вы получите письменный отчёт и дорожную карту на руки, а затем решите: действовать самостоятельно или заказать конкретную услугу.
Обсудить мой вопросОбсудим ваш вопрос
На первом разговоре менеджер уточнит вашу цель и объяснит порядок работы. Это знакомство, без диагностики документов и индивидуальных рекомендаций. По итогам обязательного чек-апа за 5 000 ₽ вы получите письменный отчёт, рекомендации, план достижения вашей цели и запись встречи. Затем сможете действовать самостоятельно или выбрать сопровождение. По вопросам банковской страховки обязательного чек-апа нет.