
Долги и правовые решения
Банкротство в 2026 году: почему сегодня оно подходит не всем должникам
Несколько кредитов, снижение дохода или долги после закрытия бизнеса — повод разобраться в ситуации, но не готовый вывод о банкротстве. У процедуры есть условия, расходы, риски и последствия. Важно оценить их до подачи заявления.
Суд и МФЦ: разные порядки
Есть судебное банкротство и внесудебная процедура через МФЦ. Для МФЦ общий размер учитываемых обязательств должен находиться в пределах от 25 000 до 1 000 000 ₽. Одной суммы недостаточно: требуется одно из оснований статьи 223.2 закона о банкротстве, связанных с исполнительными документами и установленными законом обстоятельствами.
Соответствие условиям проверяют по документам. Не нужно выбирать платное сопровождение до выяснения, доступен ли вам внесудебный порядок. Судебную процедуру также нельзя рекомендовать только по размеру долга.
Источник: Закон № 127-ФЗ, статья 223.2: условия внесудебного банкротства
Почему не все долги прекращаются
В законе есть исключения из освобождения от обязательств. В частности, сохраняются требования об алиментах, возмещении вреда жизни или здоровью, а также другие требования, перечисленные в статье 213.28. Недобросовестные действия могут стать основанием для отказа в освобождении.
Поэтому список кредиторов и правовая природа каждого долга важнее рекламной формулы «всё спишут». Нельзя заранее обещать одинаковый результат для банковского кредита, алиментов и обязательства, возникшего из причинения вреда.
Источник: Закон № 127-ФЗ, статья 213.28: исключения из освобождения
Имущество и сделки требуют отдельной оценки
Перед обращением соберите сведения о недвижимости, транспорте, залогах, совместном имуществе и совершённых сделках. Вопрос о сохранении конкретного объекта нельзя решать по одному описанию в переписке.
Не переоформляйте имущество на родственников, чтобы скрыть его от кредиторов. Такие действия могут создать самостоятельные правовые риски. Уточните, как процедура отразится на семье, доходах и расходах, а также какие документы потребуются.
Кому особенно нужен предварительный разбор
Принадлежность к одной из этих групп сама по себе не означает ни права на процедуру, ни её выгодности. Нужны факты и документы.
- Семье после снижения дохода: сравнить платежи, необходимые расходы и доступные договорённости с кредитором.
- Пенсионеру: проверить основания для МФЦ, а не делать вывод только по возрасту.
- Бывшему ИП: разделить обязательства, изучить их происхождение и документы.
- Человеку с незнакомым кредитом: сначала проверить возможное мошенничество и способы оспаривания.
- Должнику с алиментами или обязательствами о возмещении вреда: оценить исключения из освобождения.
Последствия не заканчиваются последним заседанием
После завершения процедуры действуют ограничения. В частности, закон предусматривает пятилетний период, когда при заключении кредитного договора или договора займа необходимо сообщать о банкротстве, и ограничения на повторное обращение. Есть ограничения на участие в управлении организациями; их сроки зависят от вида организации.
Для предпринимателя последствия нужно оценить отдельно. Банкротство не удаляет кредитную историю и не гарантирует одобрение будущих заявок.
Источник: ФНС: ограничения после банкротства
Что сделать перед выбором решения
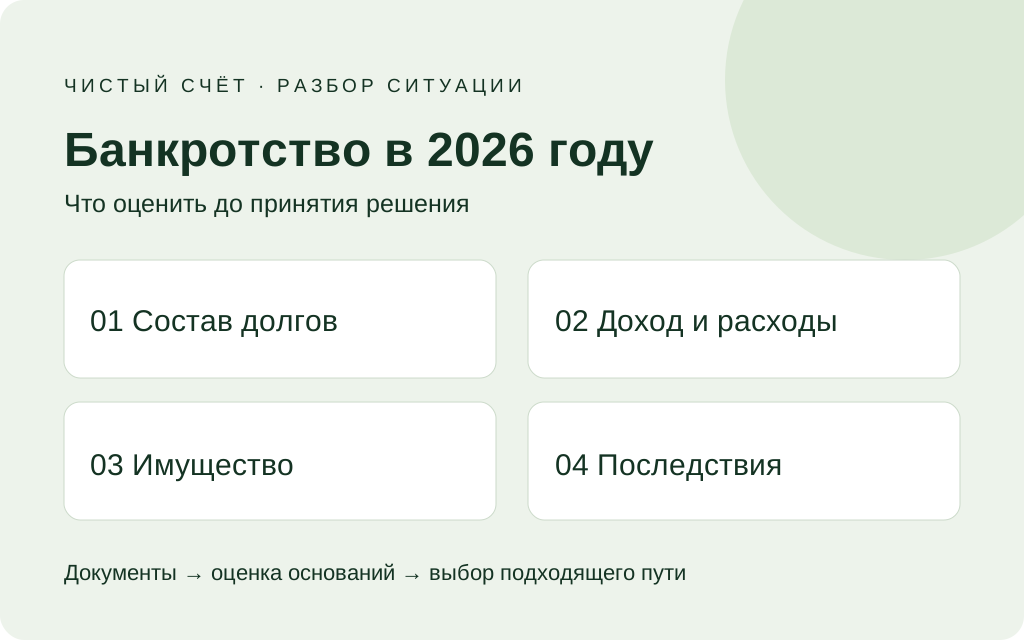
Смысл предварительного разбора — не обязательно выбрать банкротство. Иногда требуется оспаривание чужого долга, исправление сведений или обсуждение условий с кредитором. Решение должно соответствовать конкретной ситуации.
- Составить полный список долгов и кредиторов.
- Собрать документы о доходах, имуществе, сделках и исполнительных производствах.
- Обратиться к кредитору и в МФЦ, узнать о доступных вариантах.
- Оценить правовые основания, расходы и риски каждого пути.
- Не прекращать платежи только из-за рекламного обещания результата.
Вопросы и ответы
Долг меньше миллиона — значит, можно в МФЦ?
Нет. Кроме суммы проверяют остальные основания статьи 223.2. Нужен разбор документов.
Банкротство избавляет от алиментов?
Нет. Алиментные требования относятся к исключениям из освобождения от обязательств.
От информации к плану
Нужен разбор вашей ситуации?
Начните с бесплатного первичного знакомства. Следующий диагностический этап — чек-ап финансового профиля за 5 000 ₽. Вы получите письменный отчёт и дорожную карту на руки, а затем решите: действовать самостоятельно или заказать конкретную услугу.
Обсудить мой вопросОбсудим ваш вопрос
На первом разговоре менеджер уточнит вашу цель и объяснит порядок работы. Это знакомство, без диагностики документов и индивидуальных рекомендаций. По итогам обязательного чек-апа за 5 000 ₽ вы получите письменный отчёт, рекомендации, план достижения вашей цели и запись встречи. Затем сможете действовать самостоятельно или выбрать сопровождение. По вопросам банковской страховки обязательного чек-апа нет.